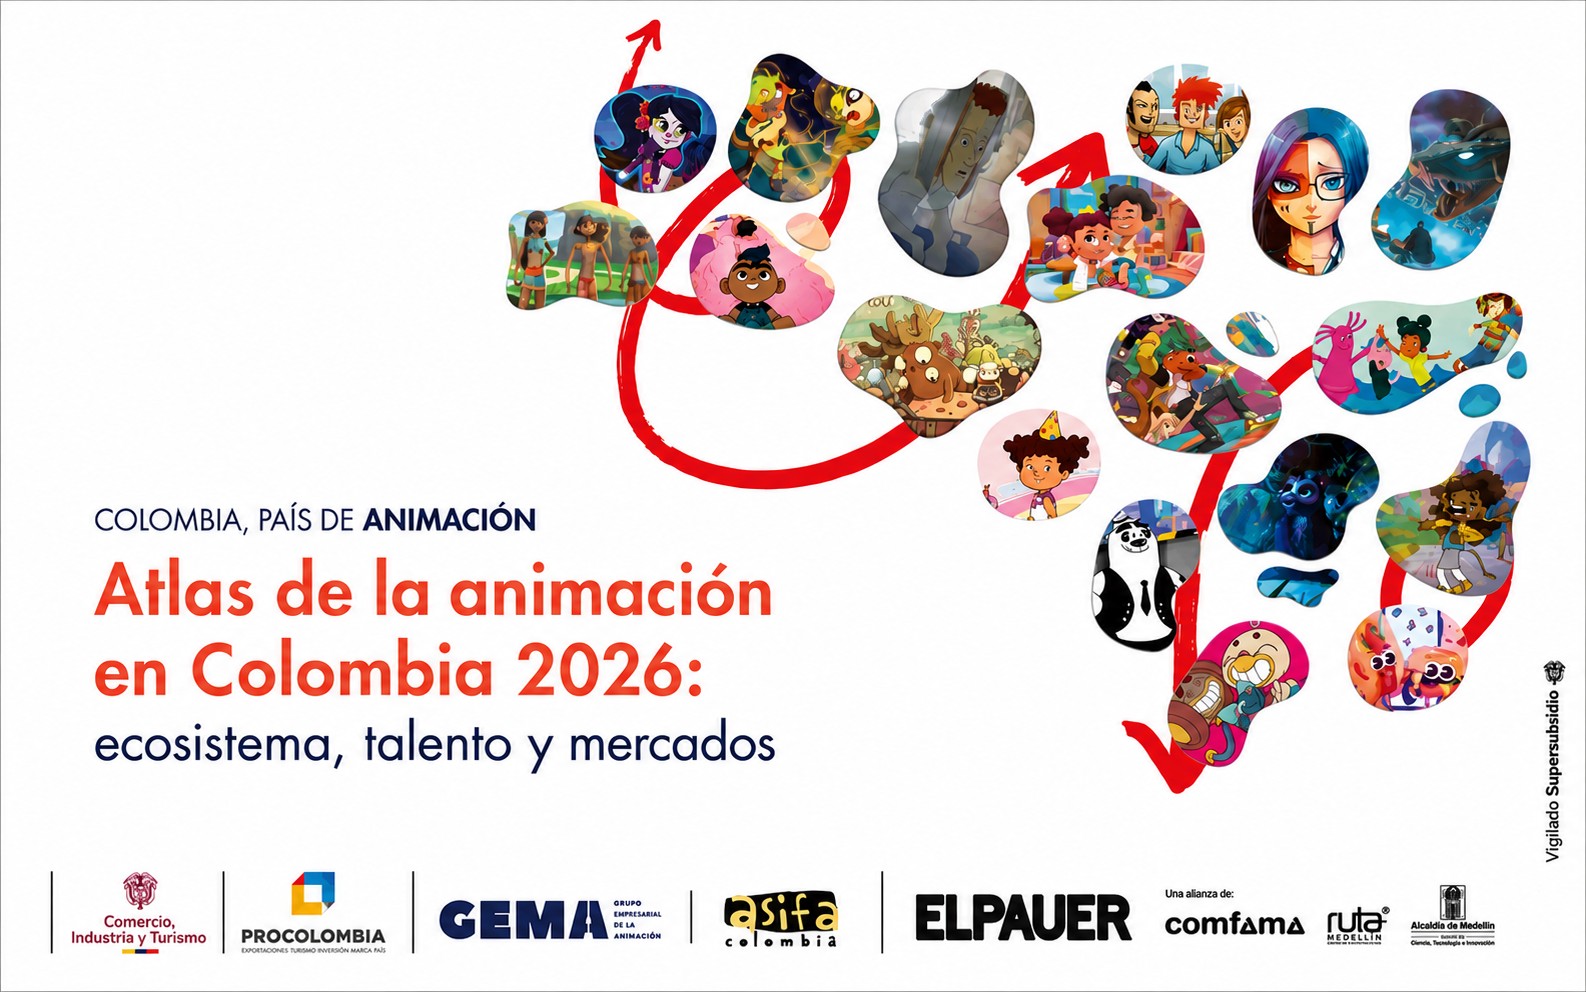
Atlas de la animacion en Colombia 2026:
ecosistema, talento y mercados
COLOMBIA, PAÍS DE ANIMACION
Comercio, Industria y Turismo
El Pulso de la Imaginacion en Movimiento
La animación es, en esencia, la creación de la ilusión de movimiento a través de la manipulación deliberada de fotogramas. Más allá de la clásica idea de "dar vida a lo inanimado", la animación colombiana ha demostrado que esta técnica es un lenguaje capaz de redefinir la realidad.
Históricamente, en nuestro país, esa capacidad de asombro se manifestó en esfuerzos aislados y talentos excepcionales presentes en la periferia de la industria audiovisual. Sin embargo, lo que el lector tiene en sus manos es la prueba de un cambio en este paradigma: la animación nacional ha dejado de ser una promesa para convertirse en una potencia económica y creativa con voz propia.
De la mano de Procolombia, ASIFA Colombia, GEMA, ElPauer y Comfama, esta publicación integra tres ejes fundamentales que dibujan el mapa de nuestra industria en este 2026.
El Esqueleto de la Industria: la mirada de GEMA (Grupo de Empresas de Animación de Colombia)
Para entender la magnitud del sector, debemos observar sus cimientos. El análisis de GEMA (Grupo de Empresas de Animación de Colombia) revela un ecosistema robusto de 5.965 empresas audiovisuales, donde el nicho de la animación representa un 8% especializado. Hablamos de una industria que genera USD 38.367.000, apoyada en la agilidad de microempresas (95%) que operan bajo modelos de producción ligeros y digitales. Este esqueleto es predominantemente bogotano y medellinense, pero sobre todo, es 2D por convicción y eficiencia.
Bombotontes - La Mar media
El corazón: el diagnóstico de ASIFA (Asociación internacional de filmes de Animación -Capítulo Colombia)
Una industria no son sólo códigos CIIU; son personas. El mapeo de ASIFA-Colombia (Association Internationale du Film d'Animation, capítulo colombia) identifica a 328 actores clave con un perfil claro: capital humano joven, altamente cualificado — más del 70% con formación de posgrado o universitaria — y una adopción masiva del trabajo remoto (63%).
Si bien persisten retos de formalidad, la resiliencia es asombrosa: por ejemplo hoy, un animador en el Valle del Cauca puede trabajar simultáneamente para una serie local y un estudio en Canadá, eliminando las fronteras para el talento.
El Horizonte: la proyección de ProColombia
Finalmente, la mirada internacional. La animación colombiana se exporta por un valor de USD 3,8 millones, con un crecimiento sostenido del 3%. El salto cualitativo es evidente: •Propiedad Intelectual: El 66% de nuestras empresas ya desarrolla contenido propio.
•Alcance: Alianzas estratégicas con gigantes como Disney, Netflix y Nickelodeon.
•Diplomacia Creativa: Acuerdos de coproducción con Francia y España posicionan al país como el hub más atractivo de la región.
“La Otra Forma” - Hierro Animación
“Guillermina y Candelario” Fosfenos Media
“Virus Tropical” Timbo Estudios
Capítulo 1: el Ecosistema Audiovisual: análisis de las 5.965 empresas activas en el país.
Capítulo 2: El Nicho de la Animación: Radiografía de las 478 empresas especializadas, representan el 8% del sector audiovisual nacional.
Capítulo 3: Geografía del Movimiento: La concentración en Bogotá (224 empresas), Medellín y Cali.
Capítulo 4: Estructura Empresarial: El predominio de la microempresa (95%) y los modelos de producción ligeros.
Capítulo 5: contexto y metodología.
Capítulo 6: perfil del animador colombiano: ina industria joven con un 71% de adultos en edad productiva y un 28% de jóvenes.
Capítulo 7: perfil laboral del animador colombiano: amplia diversidad de roles, reflejo de procesos creativos y una cadena de valor cada vez más especializada
Capítulo 8: condiciones laborales en el sector.
Capítulo 9: exportando imaginación: cifras, destinos e incentivos.
Capítulo 10: caracterización del exportador de animación: la transición de ser un país maquilador a uno generador de contenidos propios (66% de las empresas).
I. Introduccion y contexto (El "donde")
III. Mercado e internacionalizacion (El "para Que")
II. Animadores, animadoras, realizadores y realizadoras(El "quien")
I. Introduccion y contexto (El "donde")
“Tuku Toon” TEAM TOON
GEMA realizó un análisis del sector audiovisual en Colombia con el propósito de identificar la magnitud del ecosistema y reconocer a las empresas que desarrollan actividades de animación. Para ello, se adquirió la base de datos nacional de empresas registradas en las cámaras de comercio bajo los códigos *CIIU (5911, 5912, 5913 y 9004) , lo que permitió identificar 5.965 empresas activas (2024) pertenecientes al sector audiovisual nacional. La distribución por subsector es la siguiente: El sector presenta una marcada concentración en producción y creación audiovisual, que en conjunto representan el 96% del total.
Capítulo 1
El Ecosistema Audiovisual: Análisis de las 5.965 empresas activas en el país.
CCóóddiiggoo CCIIIIUU SSuubbsseeccttoorr TToottaall EEmmpprreessaass PPaarrtiticciippaacciióónn 55991111 Producción audiovisual 2.900 48,6 % 99000044 Creación audiovisual 2.827 47,4 % 55991122 Posproducción audiovisual 233 3,9 % 55991133 Distribución audiovisual 5 0,1 % TToottaall 55996655 110000 %%
Estudios Colombianos
* CIIU: Sistema estandarizado internacionalmente que clasifica las actividades económicas de empresas y negocios por sus procesos productivos.
Para determinar cuántas de estas empresas realizan animación, se implementó un proceso de verificación multicanal que incluyó: •Correo electrónico: 80 respuestas verificadas.
•Llamadas telefónicas: 5965 validaciones.
•Búsqueda digital (Instagram, LinkedIn, Google): 118 empresas revisadas.
•Revisión de bases de datos: Consulta de información proveniente de las diferentes cámaras de comercio del país.
Este proceso permitió identificar, de manera directa o por evidencias públicas, qué empresas sí están vinculadas al campo de la animación donde se encuentra el siguiente hallazgo
Capítulo 2
El nicho de la animación: radiografía de las 478 empresas especializadas, representan el 8% del sector audiovisual nacional.
¿Trabaja en el sector de la animación?
NO 5.487 (92%)
“El Juego” - Dinamita Animación
En conjunto, el sector generó USD 38.367.000
cifra que confirma su relevancia económica creciente y su contribución a la economía creativa nacional.
Los resultados indican que la animación constituye un nicho especializado dentro del ecosistema audiovisual, alcanzando el 8% del sector. Esta participación confirma que, aunque se trata de un segmento aún emergente, posee un alto potencial de crecimiento y especialización.
El liderazgo empresarial muestra una marcada brecha de género: el 76% de las empresas están dirigidas por hombres, lo que sugiere oportunidades estratégicas para fortalecer la participación femenina en la dirección del sector y promover mayor diversidad en la toma de decisiones.
En términos económicos, el 58% de las empresas reporta generación de ingresos, lo que indica actividad comercial activa. No obstante, el 42% no registra ingresos, situación que puede asociarse a etapas preoperativas, intermitencia propia de la dinámica por proyectos o modelos de negocio en proceso de consolidación.
*Cifras reportadas en las cámaras de comercio al cierre del año 2024
“Tuku Toon” - TEAM TOON
364
279
199
114
MASCULINOFEMENINO
SINO
Los resultados evidencian que la animación 2D es la técnica más utilizada en el país, presente en el 87,9% de las empresas analizadas. Esto puede estar relacionado con menores barreras de entrada en términos de infraestructura tecnológica y costos de producción.
La animación 3D también presenta una adopción significativa, utilizada por el 67,2% de las empresas, lo que sugiere un nivel importante de especialización técnica dentro del ecosistema.
En contraste, el Stop Motion es la técnica menos desarrollada, con una adopción del 22,4%, posiblemente debido a sus mayores requerimientos en tiempo de producción, procesos manuales y necesidades específicas de set y fotografía.
Dado que las empresas pueden emplear múltiples técnicas, el sector demuestra una tendencia clara hacia la integración de capacidades y la flexibilidad productiva
“Crónicas Elefantiles” RTVC-Ad. Infinitum Dinamita Animación
Técnicas de animación utilizadas por las empresas
Si
157
No
420
Animación 2DAnimación 3DStop Motion
58
107
371
321
La mayor concentración de empresas de animación se encuentra en Bogotá D.C., con 224 empresas, seguida por Medellín (51) y Cali (26). El resto de las ciudades registra participaciones significativamente menores, lo que indica una fuerte centralización del sector en los principales centros urbanos.
En conjunto, estas empresas generan 1.041 empleos formales, lo que refleja un modelo productivo flexible: 245 empresas tienen entre 1 y 10 empleados, constituyendo la principal fuente de empleo del sector.
170 empresas no cuentan con empleados permanentes, lo que sugiere operación basada en contratación por proyecto, freelancers o redes colaborativas.
Solo una proporción reducida supera los 50 empleados, lo que indica la ausencia de grandes estructuras empresariales.
Esta configuración señala que el empleo en animación se concentra en los principales hubs creativos del país y opera bajo esquemas flexibles propios de las industrias creativas.
Capítulo 3:
Geografía del movimiento: la concentración en Bogotá (224 empresas), Medellín y Cali.
“Cuatro Reinos” Lanzcom Studio
“Animalario” 3da2 Media
“Hierro Animación” Por un plato de sopa
“Guerrera Camaleón” TREBOL PRO Animations
Concentración geográfica y capacidad de empleo
Ciudad Total Empleados
BOGOTA D.C. 564
MEDELLIN 207
CALI 41
BARRANQUILLA 16
PEREIRA 19
BUCARAMANGA 13
ARMENIA 13
CHIA 9
CARTAGENA 7
MANIZALES 6
ENVIGADO 0
VILLAVICENCIO 2
POPAYAN 1
CUCUTA 4
YOPAL 4
PASTO 2
TUNJA 2
IBAGUE 0
NEIVA 4
ZIPAQUIRA 32
COTA 4
SAN ANDRES ISLAS 2
LOS PATIOS 2
FLORIDABLANCA 0
SAN JUAN DEL CESAR 2
BUGA 2
PALMIRA 3
PUERTO BOYACA 3
RIOHACHA 3
JARDIN 0
MADRID 2
SOLEDAD 2
SAN ANTONIO DEL TEQUENDAMA 1
ITAGUI 0
JUNIN 0
SANTANDER DE QUILICHAO 0
LA ESTRELLA 0
VALLEDUPAR 1
Total Empresas Ciudad Total Empleados Total Empresas
224
51
26
15
13
13
11
8
7
7
6
5
4
4
4
3
3
3
3
3
2
2
2
2
2
2
2
2
2
2
2
1
1
1
1
1
1
1
LA TEBAIDA 1
JERICO 0
BELLO 0
SANTA FE DE ANTIOQUIA 0
AGUACHICA 1
SINCELEJO 3
CARTAGO 1
AMAGA 1
MARIQUITA 0
VILLAMARIA 2
ALBANIA 4
YUMBO 1
MOCOA 1
CAJICA 0
MONTERREY 1
GARAGOA 1
MOSQUERA 1
SANTA MARTA 1
CIRCASIA 1
SEVILLA 0
COPACABANA 2
SOACHA 0
BARBOSA 2
TENJO 0
BUENAVENTURA 1
TURBACO 0
DOSQUEBRADAS 1
VILLA DEL ROSARIO 1
BARRANCABERMEJA 0
VILLANUEVA - CASANARE 2
QUIMBAYA 1
JAMUNDI 2
RIOBLANCO 2
CANDELARIA 2
FILANDIA 31
SABANALARGA 1
Total general 1041
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
1
478
El sector de animación en Colombia está compuesto casi en su totalidad por microempresas (455; 95%), con una presencia muy reducida de pequeñas (20; 4%) y medianas (3; 1%). Esta distribución confirma que la industria opera bajo modelos empresariales ligeros, característicos de las economías creativas, donde la producción se organiza por proyectos y alianzas temporales.
La mayoría de las empresas tiene una trayectoria entre 2 y 5 años de operación (184), lo que evidencia un ecosistema joven en proceso de consolidación. No obstante, la presencia de empresas con más de 6 y 10 años indica que el sector ha comenzado a estabilizarse y a construir experiencia acumulada.
La coexistencia de empresas emergentes y consolidadas sugiere un ecosistema dinámico, en expansión y con relevo generacional constante.
Asimismo, la mayoría de las empresas no opera desde un establecimiento físico: 392 no cuentan con sede, mientras una proporción menor (80) dispone de un único punto de operación.
Capítulo 4
Estructura empresarial: el predominio de la microempresa (95%) y los modelos de producción ligeros.
Tamaño de las empresas de Animación
Edad promedio de las empresas
455245
80
31
32149
11
170
51
66
20
184
127
116
51
3
Nro de establecimientos
Nro de empleados
MicroPequeñaMediana
0-1 añosmás de 10 años 6 - 10 años 2 - 5 años
1-10
Empleados 0
Empleados Más de 50 empleados 11 - 20
empleados 21 - 50
empleados
Este comportamiento es consistente con los modelos de producción digital propios de la animación, donde el trabajo remoto, las redes colaborativas y la contratación distribuida permiten operar sin infraestructura física permanente.
En síntesis, la combinación de empresas pequeñas y relativamente recientes plantea desafíos en términos de sostenibilidad, estabilidad financiera y escalabilidad, aspectos clave para fortalecer el crecimiento del sector en el mediano y largo plazo. A la vez, la alta especialización técnica y la capacidad de generar ingresos evidencian oportunidades para consolidar mercados, impulsar la formalización y cerrar brechas de género en liderazgo.
GEMA Consejo
•Tatiana Zabala - Copresidente •Daniel Vélez - Copresidente •Maritza Rincón - Tesorera •Jairo Arcos - Miembro Consejo •Carlos Smith - Miembro Consejo •Juan Esteban López - Miembro Consejo •Liliana Rincón - Miembro Consejo
COMFAMA: •Andrea Furnieles - Asesora Administrativa •Maria Cecilia Cardona - ElPauer
Agradecimientos: •Cámara de Comercio de Medellín para Antioquia •Estudio de animación - TEAM TOON
ZOOÑADORES Bombillo Amarillo Teleantioquia
II. Animadores, animadoras, realizadores y realizadoras
(el "quién")
“Una vez en un cuerpo” Dir. Maria Cristina Pérez
La encuesta aplicada por ASIFA-Colombia a 328 actores del sector de la animación en el país permite trazar un panorama sobre los roles, la formación, la distribución geográfica y los rangos de remuneración en esta industria.
El presente ejercicio se enmarca dentro de un enfoque cuantitativo de carácter descriptivo, orientado a la caracterización del sector laboral y profesional de la animación en Colombia.
Nombre del Estudio: “Mapeo sectorial Animadores y animadoras” Inicio y fin de Actividad: 17 Abril 2025 - 21 de Junio Alcance: Nacional con limitaciones Entidad a cargo: ASIFA capítulo Colombia
Capítulo 5
“ ...la animación en Colombia se encuentra activa, conectada globalmente y con posibilidades de internacionalización...”
Contexto
Generalidades:
“Una vez en un cuerpo” Dir. Maria Cristina Pérez
Enfoque metodológico
Podemos inferir que es un estudio transversal, dado que la información fue recolectada en un único periodo temporal, permitiendo obtener una imagen sectorial actual, a la fecha del mapeo, del mercado laboral de la animación.
El estudio no pretende establecer relaciones causales, sino describir, mapear y analizar patrones estructurales asociados a la composición del talento humano, la estructura ocupacional, los modelos de vinculación laboral y las dinámicas económicas del sector.
Tipología
•Cuantitativa.
•Descriptiva.
•Transversal.
•De caracterización sectorial.
Estas caracterizaciones, resultan pertinentes en contextos donde existe escasa información estadística consolidada, como es el caso de las industrias creativas emergentes y, particularmente, del sector de la animación en Colombia.
Unidad de análisis
Individuos que desarrollan actividades laborales o profesionales vinculadas a la animación en Colombia. Se centra en el talento humano, no en empresas, proyectos o facturación.
Población objetivo
Personas activas laboralmente en el sector de la animación colombiana, independientemente de su modalidad de vinculación, técnica de especialización o ubicación geográfica.
Dada la naturaleza del sector (alta fragmentación, informalidad estructural, ausencia de marcos de datos consolidados), no existe un universo estadístico cerrado que permita un muestreo probabilístico clásico.
•Profesionales independientes.
•Trabajadores vinculados a estudios o empresas.
•Prestadores de servicios.
•Artistas, técnicos y perfiles especializados.
“The structure wirhin” Dir. Wilson Borja
“La sixtina” Dir. Juan Camilo Fonnegra
Alcances del estudio
Línea base estadística del mercado laboral de la animación en Colombia •Caracterizar la estructura laboral del sector.
•Identificar modelos de vinculación.
•Mapear especializaciones técnicas.
•Estimar rangos económicos del talento.
•Detectar brechas estructurales.
Limitaciones metodológicas
•Muestreo no probabilístico.
•Participación auto-seleccionada.
•Datos de auto-reporte.
•Posible subrepresentación de ciertos perfiles.
Cabe aclarar que estas limitaciones no invalidan el valor analítico de la caracterización, dado que el objetivo principal es la identificación de patrones sectoriales y dinámicas estructurales.
Declaración metodológica
El presente mapeo responde a la necesidad de generar infraestructura estadística sectorial, en un contexto donde las dinámicas laborales de la animación no se encuentran parametrizadas en los sistemas tradicionales de medición económica. Se espera generar un precedente y contribuir a: •Visibilizar la estructura del talento humano.
•Identificación preliminar de las características de la economía del sector.
•Informar procesos de profesionalización.
•Apoyar estrategias de formalización.
•Fortalecer la toma de decisiones sectoriales y del campo productivo.
Instrumento
Encuesta estructurada de auto-reporte, implementada a través de plataforma digital.
Google forms.
Diseño del muestreo
Muestreo no probabilístico de participación voluntaria, caracterizado por: •Población dinámica.
•Identificación censal compleja.
•Predominan esquemas freelance / project-based.
Permite identificación de tendencias, patrones y estructuras sectoriales.
Procedimiento de recolección
•Canales sectoriales especializados.
•Redes profesionales.
•Comunidades de animación.
•Difusión institucional.
La participación fue: voluntaria, anónima y sin incentivos económicos directos o indirectos.
Impacto sectorial esperado
Evidencia para política pública:
•Justificar incentivos.
•Diseñar programas de formación.
•Argumentar apoyo institucional.
Propender transparencia del mercado laboral: •Referencias salariales.
•Discusión de tarifas.
•Negociación informada.
Acelerar una madurez industrial:
Al identificar: · Brechas técnicas.
· Concentración ocupacional.
· Modelos laborales.
Contexto internacional:
· Trabajo remoto.
· Contratantes extranjeros.
Aporte esperado a la formalización del sector
Este instrumento no formaliza directamente el sector, pero establece condiciones clave para avanzar en ese proceso. Su principal aporte es la construcción de una base estadística sectorial, poco común y altamente necesaria en las industrias creativas.
El estudio permite: •Caracterizar el mercado laboral.
•Generar un diagnóstico económico del talento.
•Establecer referencias para discusión salarial.
•Proveer evidencia para procesos de formalización.
Asimismo, la sistematización de esta información permite sentar un precedente documentado que fortalece la legitimidad del sector frente al Estado y contribuye a la construcción de una identidad sectorial compartida.
“BOA” Dir. Nicolás Parra
Capítulo 6
Perfil del Animador Colombiano: una industria joven con un 71% de adultos en edad productiva y un 28% de jóvenes.
Perfil sociodemográfico
1. La animación en Colombia es un campo productivo joven y en consolidación.
El sector presenta una estructura demográfica propia de industrias emergentes, con predominio de población en edad productiva y una base sólida de jóvenes profesionales.
2. Existe una generación nueva de talento.
La coexistencia de profesionales en edad productiva (71%) y una base relevante de jóvenes (28%) evidencia continuidad generacional en el ecosistema laboral.
3. El campo presenta predominio masculino, con participación femenina relevante.
Aunque los hombres constituyen la mayoría (66%), la participación femenina (30%) refleja una presencia significativa dentro de la industria.
4. Apertura hacia diversidad de género.
La presencia de identidades diversas sugiere dinámicas de inclusión emergentes dentro del sector creativo.
5. Sector altamente cualificado.
Más del 70% del talento humano cuenta con formación universitaria, tecnológica o de posgrado. El conocimiento especializado opera como activo estratégico del sector.
6. Capital humano como motor de crecimiento.
La cualificación del talento humano posiciona al sector de animación como un subsector con alto potencial de crecimiento, innovación y competitividad.
7. Distribución Geográfica del Sector.
En términos de concentración geográfica, el sector presenta un claro epicentro en Bogotá (52,7%), seguido de departamentos estratégicos como Antioquia (10,4%), Valle del Cauca (8,2%) y Cundinamarca (8,2%), lo que evidencia que la animación se desarrolla principalmente en los grandes centros urbanos y económicos del país. En contraste, en el resto del territorio nacional su presencia resulta mucho más dispersa.
“Amplia diversidad de roles, reflejo de procesos creativos y una cadena de valor cada vez más especializada.”
Perfil Laboral
1. La animación en Colombia posee una cadena de valor compleja y diversificada.
La amplia variedad de roles identificados evidencia que la animación en Colombia no es una actividad aislada ni artesanal, sino una industria con procesos complejos y una cadena de valor estructurada.
2. Predominio de roles operativos de animación.
Los roles de animador, en sus distintas modalidades, concentran la mayor participación del sector. El rol de animador es el principal motor laboral del ecosistema.
3. Especialización interna dentro del rol de animador.
Se refleja una evolución del sector hacia pipelines y lineas de producción más sofisticados, que se alinean con estándares internacionales. Esto señala una relación con una mayor eficiencia productiva.
El sector ya no opera bajo perfiles genéricos, sino especializados por fase y técnica.
Capítulo 7
El sector productivo de la animación en Colombia presenta un ecosistema técnico diversificado, con predominio del 2D Cut Out, secundado del 2D tradigital y consolidación significativa del 3D digital.
Esta coexistencia tecnológica refleja un sector flexible, en transformación y con capacidades compatibles con dinámicas de producción industrial y competitividad internacional.
4. Presencia de roles de liderazgo creativo y capacidad de gestión.
Hay base humana para fortalecer producción nacional y coproducciones. Es un sector con capacidad de ejecutar y dirigir, versátil y escalable. Un aspecto importante, es el potencial desarrollo y producción de propiedad intelectual.
Lo anterior sustentado en la presencia significativa de cargos como Director, Animation Director, Animation Lead y Productor confirma la existencia de talento con capacidad de liderazgo creativo y gestión de proyectos.
5. Existencia de alta especialización técnica.
La identificación de roles como Concept Art, Character Design, Storyboard Artist y Rigger 3D confirma un alto nivel de especialización dentro del ecosistema.
El sector está preparado para integrarse en cadenas globales de producción.
6. Conexión activa entre el sector productivo y academia.
La presencia de perfiles vinculados a docencia y formación confirma una relación directa entre el sector productivo y el ámbito académico.
El sector no solo produce contenidos, también produce conocimiento.
Técnica predominante de animación
“Todo es culpa de la sal” Dir. Maria Cristina Pérez
Años de experiencia
1. Predominio estructural del 2D Cut Out.
La animación 2D Cut Out se consolida como la técnica predominante dentro del sector colombiano.
El sector prioriza técnicas compatibles con producción seriada e industrial. El 2D se consolida como un pilar tecnológico y creativo del sector.
2. Consolidación significativa del 3D digital.
La participación equivalente del 3D digital confirma su integración estructural dentro del ecosistema productivo.
El sector presenta capacidades técnicas diversificadas y competitivas.
3. Diversidad técnica como activo estratégico.
La diversidad de técnicas constituye un factor de resiliencia y competitividad del sector.
Mayor rango de servicios productivos, capacidad exportadora y sofisticación industrial.
4. Oportunidades para innovación y experimentación.
El ecosistema híbrido favorece la exploración de nuevas propuestas narrativas, visuales y tecnológica Esto constituye indicadores y rasgos propios de: una industria en expansión y un mercado con alta plasticidad tecnológica.
“El monstruo comepalmeras” Dir. Juan Camilo Fonnegra - Diego Sanchez
1. Talento en etapa de consolidación.
La industria presenta una base amplia de profesionales con entre 1 y 5 años de experiencia. Esto se podría traducir en un mayor rango de servicios productivos, capacidad exportadora y sofisticación industrial.
2. Segmento intermedio como factor de estabilidad.
Los profesionales con entre 6 y 15 años de experiencia representan un componente relevante del sector.
Existe una capa de talento que sostiene el andar de la industria.
3. Estructura generacional compatible con sostenibilidad sectorial.
La distribución de experiencia sugiere continuidad en el ecosistema laboral.
4. Industria joven pero no inmadura.
Aunque predomina el talento en etapas tempranas de trayectoria, la existencia de segmentos intermedios y senior indica un proceso de maduración progresiva.
“La joya del pantano” Dir. Camilo Ayala
“La perra” Dir. Carla Melo Gampert
Último trabajo en animación que fue contratado
Por una empresa / contratante de Colombia.
Por una empresa / contratante del extranjero.
69; 21%
259; 79%
Capítulo 8
“Consolidación de esquemas digitales y colaborativos a distancia, que permiten la vinculación con equipos internacionales”
Condiciones laborales en el sector
Se destaca que el mercado local continúa siendo la principal fuente de oportunidades y que la participación de contratantes internacionales resulta significativa y abre perspectivas de internacionalización para el talento colombiano.
1. Predominio del mercado nacional como base estructural del empleo.
El 79% de los encuestados desarrolló su último trabajo contratado por empresas colombianas. El mercado nacional constituye la base estructural de la empleabilidad del sector.
2. Inserción internacional significativa del talento.
El 21% del sector trabajó con empresas extranjeras. Esto es un indicador de la capacidad exportadora de servicios creativos y da muestra de posicionamiento internacional del talento que da lugar al encadenamiento con los incentivos a exportación de servicios creativos.
“Nocturno en Chapinero” Dir. Camilo Cogua
123
104
41
36
24
Contratista Acuerdo Verbal Freelance Contrato laboral fijo Contrato laboral indefinido
51; 16%
208; 63%
69; 21%
3. Alta actividad laboral al momento del mapeo.
La información sobre el año del último trabajo muestra un fenómeno claro: la mayor concentración se ubica en 2025 (73%), seguido de 2024 (20%), lo cual indica que la mayoría de las personas encuestadas se encuentra actualmente activa en la industria.
•Contratista mediante prestación de servicios (37%) •Freelance (32%) •Laborales a término fijo (12%) •Laborales a término indefinido (11%) 6. Sector flexible en modalidades de trabajo.
En relación con el tipo de contrato o acuerdo laboral, predominan esquemas flexibles: •Predomina ampliamente el trabajo remoto o teletrabajo (63%) •Segundo renglón, híbrido o mixto (21%) •Menor medida el presencial (16%) Esto refleja la consolidación de esquemas digitales y colaborativos a distancia, que permiten la vinculación con equipos internacionales y facilita la expansión de oportunidades laborales, incluyendo el territorio nacional, más allá de las fronteras físicas.
4. Predominio de producción publicitaria y formatos de volumen.
Los proyectos más recurrentes fueron el contenido publicitario (17%), los cortometrajes (16%) y las series o contenidos web (16%), seguidos por largometrajes (14%) y series televisivas (15%).
5. Tipo de contrato o acuerdo laboral.
En relación con el tipo de contrato o acuerdo laboral, predominan esquemas flexibles:
1985
11
22
45
11
64
238
20182019202020212022202320242025
Cont. Publicitario
Cont. Institucional
Cont. Interactivo
Video Clip Musical
Videojuego
Cortometraje
Largometraje
Serie o cont. Web
Serie o cont. Tel
Modalidad de trabajo
Remoto o teletrabajoHíbridoPresencial
Tipología de la producción en la que participó o participa
7. Concentración predominante en rangos salariales bajos.
•El segmento más representativo del sector percibe entre 1 y 2 SMLV (37%).
•Un 21% adicional se ubica entre 2 y 3 SMLV.
8. Presencia significativa de ingresos por debajo del salario mínimo.
•El 17% del talento humano reporta ingresos inferiores a 1 SMLV.
•Existencia de segmentos económicamente frágiles.
9. Limitada proporción de ingresos altos.
•Solo un 13% supera los 3 SMLV.
•Apenas un 7% alcanza niveles superiores a 5 SMLV.
10. Predominio de economía de subsistencia profesional.
•Gran parte del sector opera en niveles salariales moderados.
•Variabilidad asociada a rol, técnica, experiencia y tipo de contratante •Tarifas y remuneraciones altamente variables.
•Ausencia de referencias salariales consolidadas.
“El que quiere besar busca la boca” Dir. Tatiana Pinzón Salavarrieta
Claves de esta caracterización del sector.
•Industria joven y en consolidación •Capital humano altamente cualificado •Ecosistema técnico diversificado •Mercado laboral dinámico y flexible •Inserción internacional relevante •Alta actividad productiva reciente •Cadena de valor especializada •Brechas económicas estructurales •Concentración territorial marcada Se trata de un sector joven pero consolidándose, con capacidad técnica y creativa comprobada, cuyo principal desafío radica en la valorización económica del talento y en la formalización estructural del mercado laboral.
En conjunto, estos hallazgos evidencian que, si bien la animación en Colombia se encuentra activa, conectada globalmente y con posibilidades de internacionalización, enfrenta retos en materia de formalización laboral y equilibrio en los esquemas de ingresos, aspectos clave para fortalecer la sostenibilidad y competitividad del sector.
“Saudade” Dir. Laura Moncada
Créditos y reconocimientos
Esta caracterización se realizó gracias al trabajo del comité conformado desde la ASIFA-Colombia; integrado por 3 pares representantes de los profesionales independientes y 3 pares representantes de empresas y academia.
Reconocemos también la participación de la comunidad, las redes tanto profesionales y académicas que difundieron el instrumento de mapeo durante un periodo aproximado de ocho (8) semanas durante el año 2025.
Agradecemos a COMFAMA quien a través de su centro de análisis de datos, aportó la tabulación así como el análisis cuantitativo y cualitativo de los datos, y elaboró los gráficos estadísticos contenidos en el presente documento.
A los artistas, animadorxs, productorxs y creadorxs asociados a ASIFA - Colombia, quienes prestaron el material para ilustrar este documento; en ultimas es a ellos a quienes debemos esta asociación.
ASIFA Colombia junta directiva
•Julian Sanchez - Presidente •Oscar Andrade Medina - Secretario •Tatiana Pinzón - Fiscal •Diego Ríos - Tesorero •Camilo Cogua - Vocal
Comité Interno Caracterización del Sector:
•Nathalie Hernández - Docente y Profesional •Thomas Lara - Profesional Independiente •Diego Doncel - Profesional Independiente
Imágenes en esta publicación (en orden)
“Una vez en un cuerpo” - Maria Cristina Pérez “La sixtina” - Juan Camilo Fonnegra “The structure within” - Wilson Borja “BOA” - Nicolás Parra “Todo es culpa de la sal” - Maria Cristina Pérez “El monstro comepalmeras” - Juan Camilo Fonnegra “La joya del pantano” - Camilo Ayala Nieto “La perra” - Carla Melo Gampert “Nocturno en Chapinero” - Camilo Cogua “El que quiere besar busca la boca” - Tatiana Pinzón “Saudade” - Laura Moncada “Una porción por envase” - Miguel Otálora “Alebrijes” - Luis Salas
Pares: •Carlos Smith Rovira - Productor •Diego Felipe Ríos - Docente y Gestor •Julian Sanchez - Productor
COMFAMA: •Andrea Furnieles - Asesora Administrativa •Maria Cecilia Cardona - ElPauer
Asesores técnicos: •Laura Moncada - Stop motion •Nathalie Padilla - Rotoscopia •Stiven Rojas Sepulveda - 3D
“Alebrijes” Dir. Luis Salas
“Una porción por envase” Dir. Miguel Otalora
“Comercial TV” - Samsa Estudio
III. Mercado e Internacionalizacion (El “Para que”)
“Vida Pública” Trineo TV
Los principales destinos de exportación de la animación colombiana en 2025 fueron Estados Unidos, España y México. Con más de 478 empresas que trabajan en el sector, de acuerdo con cifras del Grupo de Empresarios de Animación - GEMA, la industria tiene amplia capacidad de producción y ha prestado servicios a grandes empresas y artistas internacionales como: Nickelodeon, Cartoon Network, Amazon Prime, Mattel, Netflix, Grupo Televisa, Discovery Kids, Paramount Pictures, PBS, HBO, Hasbro, entre otras.
ProColombia ha identificado oportunidades de negocio en diversos países, incluyendo: Canadá, España, Estados Unidos, Francia, México y Reino Unido. Estos mercados presentan una alta demanda de contenidos animados en múltiples formatos, incluyendo entretenimiento, contenido infantil, educativo y material transmedia, permitiendo a los estudios colombianos expandir su alcance internacional.
Capítulo 9 Exportando imaginación
La animación colombiana gana cada vez mayor reconocimiento a nivel internacional.
Contexto
“Cucutu” La Mar Media Vueltacanela
“Tuku Toon” TEAM TOON “Catalina la Katrina” I kartoons
“Frailejón Ernesto Pérez” Piragna - Señal Colombia
Coproducción e incentivos globales
Colombia se ha consolidado como un actor relevante en la industria de la animación, impulsado por el crecimiento de sus exportaciones, la calidad de su talento y el respaldo de políticas gubernamentales.
Gracias a la expansión de acuerdos internacionales, los incentivos fiscales y el fortalecimiento del sector, el país se posiciona como un destino atractivo para la inversión extranjera y continúa ampliando su presencia en mercados estratégicos a nivel global.
ProColombia realizó, entre diciembre de 2024 a mayo de 2025, una encuesta de caracterización a 38 empresarios del sector, el resultado nos ayuda a conocerlos mejor y a realizar un apoyo más efectivo a su gestión. Dentro de los principales resultados de la encuesta se encuentra la siguiente información: Bogotá, Antioquia y Valle del Cauca reúnen el 77% de las empresas encuestadas. En total, participaron empresas pertenecientes a 9 de los 32 departamentos de Colombia.
Capítulo 10Caracterización del exportador de Animación:
La transición de ser un país maquilador a uno generador de contenidos propios (66% de las empresas).
¿Su empresa es liderada por mujeres?
Diversidad e inclusión en las empresas de animación El 52,6% de las empresas llevan más de 10 años operando en el sector de Animación y el 76% de las empresas tienen entre 1 a 25 empleados directos.
El 74% de las empresas han optado por invertir en I+D y 66% han hecho alianzas estratégicas para ser más competitivas en el sector.Las empresas manifiestan diversos desafíos a nivel gubernamental, de mercado, financieros, de comercialización y con el talento.
Con respecto a las herramientas de preferencia, After Effects, Toon Boom Harmony, Blender y Maya son las de mayor apropiación para la prestación de servicios, aun así, también hay empresas con conocimientos importantes en Storyboard Pro, Adobe Animate, 3ds Max, Moho, Protools, entre otras.
MuKiRa.
Letrario-Abano-Dinamita Animación
50% de las empresas está empleando talento internacional, principalmente en áreas de desarrollo visual, animación, guion y diseños de escena.
Las empresas tienen la capacidad de prestar sus servicios principalmente en español e inglés, sin embargo, hay empresas que prestan servicios en portugués, francés, italiano, alemán, entre otros idiomas.
Las empresas consideran que se destacan en el mercado principalmente por su creatividad, especialidad y calidad Otras características que destacan las empresas son; Capacidad de producción y atención al cliente.
“Balloon y Ben” - Ultrasonido Estudio Bombillo Amarillo
Las empresas encuestadas manifestaron que están en la capacidad de producir 630 segundos al mes en promedio.
Otras métricas mencionadas: Riggs El 66% de las empresas identifican su oferta como Propiedad Intelectual y Servicio, el 29% solo como Servicio y el 5% solo como Propiedad Intelectual.
se están enfocando cada vez más a realizar sus propios contenidos, estos están dirigidos principalmente niños y jóvenes, sin embargo, hay contenidos para cualquier rango de edad.
Los contenidos están mayoritariamente enfocados al segmento de entretenimiento. También se identificó una fuerte predominancia en generar contenidos educativos y publicitarios, y en desarrollar animaciones para videojuegos y videoclips.
Las empresas de animación en Colombia tienen la posibilidad de ofrecer una amplia gama de servicios sin importar la etapa del proyecto (Técnica, Preproducción, Producción y Postproducción). Existe una importante oferta en Storyboard, Visual Concept, Rigging, Modelado, Clean and Color, Edición de video, Efectos visuales, entre otros.
Las empresas de animación en Colombia
Servicio:
Propiedad intelectual:
mensuales, número de proyectos, cantidad de escenas, cantidad de palabras, número de episodios, número de canciones.
Servicios y propiedad intelectual
“Tuku Toon” TEAM TOON
“Lara y los portales del jaguar” Bombillo Amarillo
A nivel de industria, las empresas se especializan en generar contenidos para el sector de entretenimiento y producción audiovisual, el sector educación, el sector infantil y de juguetería, el segmento musical y de artistas, el gobierno, entre otros sectores.
Al tratarse de una industria en crecimiento y consolidación, las empresas quisieran enfocar las soluciones a Productores o Distribuidores de la misma industria, o a inversionistas (de cualquier industria) que usan la animación como parte de alguna estrategia, como por ejemplo de marketing.
EE.UU
87,5%
México
50%
Suiza
9,4%
Australia
6,3%
Brasil
6,3%
Ecuador
6,3%
Grecia
6,3%
Guatemala
6,3%
Japón
6,3%
Perú
15,6%
Alemania
12,5%
Francia
12,5%
Chile
9,4%
China
9,4%
Panamá
9,4%
Polonia
9,4%
España
46,9%
Canadá
40,6%
UK
28,1%
Argentina
25%
En materia de internacionalización, se identificó que la oferta colombiana de servicios y contenidos de Animación tiene la capacidad de llegar a diversidad de mercados a nivel mundial. Es así como el 84% de las empresas realizaron exportaciones durante los últimos 5 años, siendo Estados Unidos su principal destino y seguido por países de relevancia como México, España, Canadá, Reino Unido, Argentina, Perú y Alemania.
Los mercados priorizados para las exportaciones de los próximos años son Estados Unidos, México, España y Canadá 81% de las empresas estarían interesadas en recibir inversión extranjera, principalmente en forma de M&A.
La Inversión se puede presentar en diferentes vehículos de inversión como Merge and Acquisition (M&A), Joint Venture, adquisición total o parcial de la compañía por inversionistas o fondos de capital extranjeros.
¿Está interesado en recibir inversión extranjera de capital para su empresa?
94% de las empresas manifestaron que los canales principales de venta en el exterior son por ventas directas y mediante distribuidores especializados.
Comercio, Industria y Turismo
Atlas de la animacion en Colombia 2026:
ecosistema, talento y mercados
COLOMBIA, PAÍS DE ANIMACION